球场贷款与门票质押,俱乐部融资风险几何,正成为欧洲足坛绕不开的财务命题。巴塞罗那、皇家马德里、托特纳姆热刺等俱乐部,把新球场或翻新工程押给银行,又把未来门票与包厢收入打包质押。表面看是提前花明天的钱,实际却把竞技成绩、利率周期与球迷耐心绑在同一张资产负债表上。一旦欧冠资格旁落,还款压力会传导到转会与薪资。
欧洲俱乐部近年常用方式是,以球场未来比赛日收入作质押,向银行或私募基金获取长期贷款。九游会J9下载入口托特纳姆热刺修建新白鹿巷球场时,贷款规模超过六亿英镑,偿还周期拉长到数十年。皇家马德里翻新伯纳乌,同样把球场商业开发与未来门票现金流写入融资方案。巴塞罗那则更激进,出售未来西甲转播权,同时借贷改造诺坎普。
门票质押通常不是简单抵押,而是把未来若干年季票、单场票与包厢收入打包成资产池,通过专门载体发行债券或贷款。阿森纳修建酋长球场时,曾以比赛日收入为支撑安排长期债务。尤文图斯建设安联球场后,也把球场冠名、商业包厢与门票销售纳入融资组合。这类结构让俱乐部一次性拿到大额资金,未来收入被锁进还款计划。
球场建设成本高、周期长,门票与包厢是相对稳定现金流。欧洲俱乐部需要与皇家马德里、巴塞罗那、曼联、拜仁慕尼黑竞争,场馆现代化决定比赛日收入上限。欧足联财政可持续规则限制亏损,俱乐部不愿直接增资,于是用球场贷款与门票质押绕开短期账面压力。银行也愿意接受,因为球场资产与球迷需求看似可靠。
门票收入与欧战资格强相关。曼联若缺席欧冠,老特拉福德比赛日收入与赞助联动都会缩水。AC米兰与国际米兰共用圣西罗时,欧冠夜与普通联赛夜票房差距明显。俱乐部把门票质押后,一旦成绩下滑,现金流优先偿还贷款,转会预算与薪资空间被压缩。巴塞罗那在欧冠小组出局后,诺坎普改造贷款与转播权出售的后遗症同时显现。
很多球场贷款采用浮动利率,期限二三十年。若欧洲央行加息,利息支出上升,门票质押现金流可能覆盖不足。托特纳姆热刺、阿森纳、皇家马德里的债务管理团队都需滚动再融资。私募基金进入后,利率更高,条款更严,可能要求俱乐部在收入不足时追加抵押。门票质押看似安全,实则把利率风险与经营风险叠加。
二〇二〇年新冠疫情期间,空场比赛让门票收入骤降,巴塞罗那、皇家马德里、曼联、尤文图斯都遭受比赛日损失。已质押未来门票的俱乐部,面临现金流断裂与债务契约考验。部分俱乐部推迟球场工程,部分寻求延期还款。这段经历说明,门票质押模型对不可抗力缺乏缓冲,球迷入场并非必然。
欧足联财政可持续规则要求俱乐部控制工资与转会支出,球场贷款和门票质押是否计入亏损有复杂口径。有些俱乐部把球场收入用于还债,账面亏损降低,却牺牲引援。切尔西、曼城、巴黎圣日耳曼靠所有者注资较少依赖门票质押,而巴塞罗那、国际米兰、AC米兰更依赖未来收入。规则变化会放大不同模式差距。
美国私募基金、对冲基金进入欧洲足球,提供球场贷款,要求门票、转播权、赞助收入作担保。AC米兰、国际米兰、尤文图斯曾与私募机构谈判再融资。高收益债利率可能超过百分之八,还款优先于竞技投入。俱乐部若无法晋级欧冠,收入下降,债务条款可能触发提前还款。门票质押因此不只是融资工具,也是控制权博弈。
债务需要偿还,俱乐部可能提高票价、增加季票绑定、压缩普通球迷优惠。阿森纳、托特纳姆热刺新球场启用后票价上涨引发讨论。皇家马德里伯纳乌举办演唱会与商业活动,也是为增加非比赛日收入。当门票质押给债权人,定价权受合同约束,球迷感受被放到次要位置。融资风险最终会转化为看台成本。
若俱乐部无法按期偿付,债权人可能要求董事会改组、出售资产或限制转会。国际米兰与AC米兰新球场计划多次因融资方案与所有权变动拖延。曼联新股东拉特克利夫推动老特拉福德重建时,也需平衡债务、球迷与商业伙伴。球场贷款与门票质押让俱乐部获得资金,却把治理权部分让给金融方。
皇家马德里伯纳乌、托特纳姆热刺新白鹿巷、巴塞罗那诺坎普改造都强调非比赛日运营,包括演唱会、会议、餐饮与零售。门票质押只是融资一环,若俱乐部能把球场变成全年资产,现金流会更稳。但建设超支、工期延误与运营不善,同样会侵蚀预期。融资风险几何,取决于球场能否持续产生超额收入。
欧足联与各国联赛正加强对债务、关联交易与未来收入出售的审查。英超、西甲、意甲可能要求俱乐部披露门票质押细节,避免风险被隐藏。巴塞罗那出售未来转播权曾引发争议,皇家马德里、曼联的球场融资也受关注。未来俱乐部或更多采用股权融资、联合赞助与长期低息贷款,减少对门票质押的依赖。
球场贷款与门票质押并非原罪,它让俱乐部在现金流不足时完成现代化,但把未来比赛日收入提前兑现,必然压缩后续选择。巴塞罗那、皇家马德里、托特纳姆热刺、曼联、国际米兰的案例提醒,融资结构应与竞技规划、利率周期和球迷承受力匹配。俱乐部融资风险几何,最终由成绩、利率与治理共同给出答案。
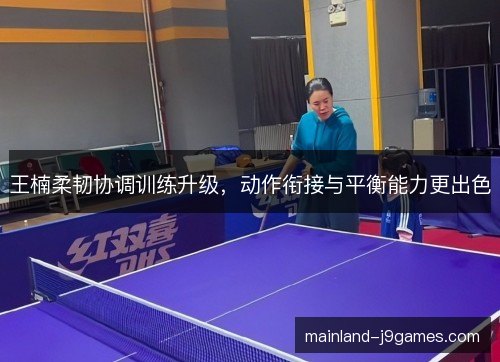
王楠柔韧协调训练升级,动作衔接与平衡能力更出色
王楠柔韧协调训练升级,动作衔接与平衡能力更出色,这则消息在乒乓球圈内迅速传开。对于熟悉中国乒乓球队的人来说,王楠的名字早已和坚韧、细腻、多变连在一起。如今她在训练中展现出的新变化,不只是身体能力的提升...